
 Continuă cu Facebook
 Continuă cu Google
 Continuă cu Linkedin
 Continuă cu Twitter
 Continuă cu Discord
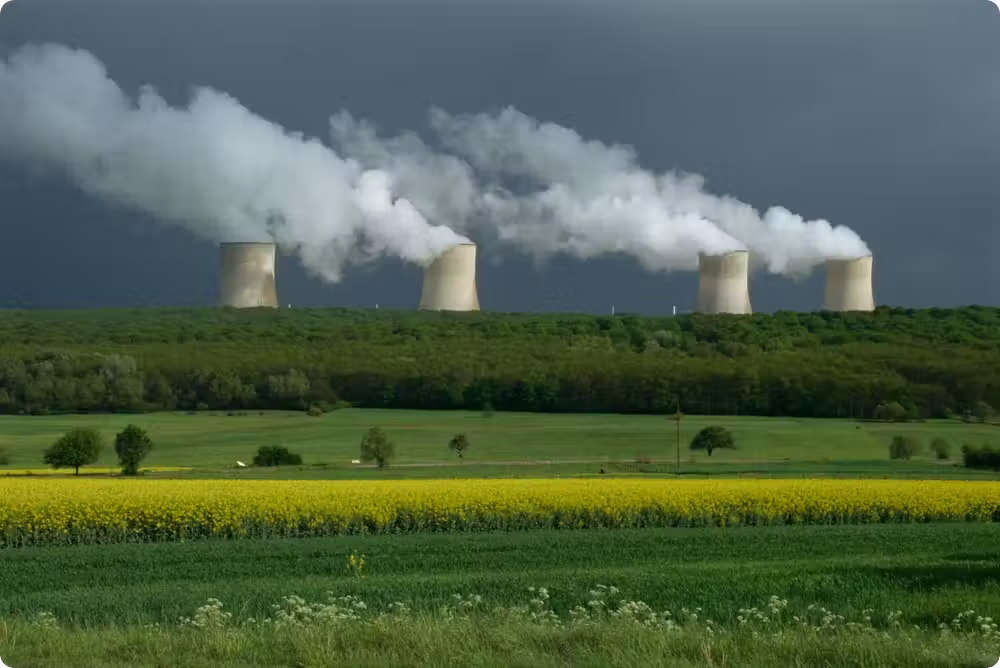
Potrivit datelor Global Energy Monitor, dintr-un total de 91 de gigawați de capacitate nucleară aflată în construcție la nivel global, aproximativ 66 GW, respectiv 73%, sunt concentrați în Asia.
China domină această expansiune, urmată de India, Japonia și Coreea de Sud, fiind motivați de creșterea cererii de electricitate, securitatea energetică și volatilitatea prețurilor combustibililor fosili accentuată de crizele geopolitice din Orientul Mijlociu.
Capacitatea nucleară operațională la nivel mondial este de circa 408 GW, potrivit Global Nuclear Power Tracker, la care se vor adăuga zeci de gigawați noi dacă proiectele în construcție sunt finalizate conform planurilor.
China are în construcție reactoare cu o capacitate cumulată de peste 43 GW, de peste șase ori mai mult decât India, care are 6,6 GW, urmată de Japonia cu 6,1 GW și Coreea de Sud cu 5,6 GW, conform datelor GEM.
Strategia Chinei include investiții simultane în cărbune, nucleare, eolian și fotovoltaic pentru a acoperi creșterea consumului intern și a reduce vulnerabilitatea la importurile de combustibili fosili, menținând totodată producția pe bază de cărbune.
Crizele energetice din 2022-2023 și tensiunile recente din Orientul Mijlociu și zona Strâmtorii Ormuz au accelerat investițiile în reactoare, energia nucleară oferind producție stabilă independentă de aprovizionarea cu gaze sau cărbune și de condițiile meteorologice, deși necesită investiții inițiale mari și termene lungi de realizare.
India, al doilea centru asiatic de dezvoltare nucleară cu 6,6 GW în construcție, combină extinderea nucleară cu dezvoltarea regenerabilelor, în special solare, și investiții în baterii și stocare pentru a gestiona variabilitatea producției solare și a echilibra sistemul electric.