 Continuă cu Facebook
 Continuă cu Google
 Continuă cu Linkedin
 Continuă cu Twitter
 Continuă cu Discord
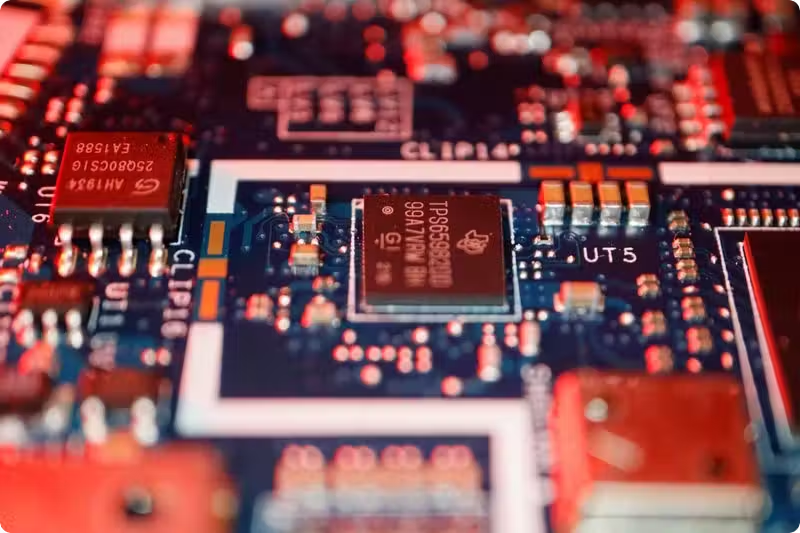
Bank of America identifică o potențială recuperare a acțiunilor de semiconductoare în primele luni ale anului 2027, susținută de claritate político-economică în Statele Unite, răscumpărările de acțiuni ale companiilor și valorizări relativ atractive care atenuează temerile legate de cheltuielile pentru inteligența artificială (AI). Cu toate acestea, banca avertizează că investitori ar putea trebui să aștepte până când estimatorile de profit vor fi revizuite în jos înainte ca sectorul să atingă un fund durabil. Indexul Philadelphia Semiconductor (SOX) a scăzut deja cu 37% față de vârfurile recente, o corecție mai severă decât media istorică de 32% înregistrată în ciclurile anterioare de scădere. [1]
Acțiunile de semiconductoare se tranzacționează la un multiplu de 13,7 ori profitul estimat, un discount de 22% față de indicele S&P 500, care are un multiplu de 17,7 ori. Conform analizei, un întoarcere la valoarea istorică de aproximativ 12 ori ar implica cel mult încă 12% potențial de scădere. Banca evidențiază, de asemenea, sprijinul oferit de răscumpărările de acțiuni ale producătorilor precum Lam Research, care dispune de un program de 25 miliarde dolari, precum și de răscumpărările continue ale Nvidia și de începerea programului Micron, programată pentru 9 decembrie. [1]
Istoricul pieței de semiconductoare arată că sectorul tinde să scadă cu șase până la nouă luni înainte de revigorarea fundamentală a profiturilor, recuperându-se ulterior pe măsură ce reducerile estimărilor de profit sunt reflectate în valorizări. În precedentele cicluri de recuperare, indexul SOX a câștigat în medie 42% după ce aceste tăieri au fost prețuite. Banca vede vârful din iunie 2026 ca un posibil semn că reducerile estimărilor de profit ar putea începe în trimestrul I al anului 2027, pe măsură ce companiile își ajustează planurile de cheltuieli pentru a doua jumătate a anului. [1]
Cheltuielile de capital pentru cloud din Statele Unite se situează în prezent la o rată anualizată de aproximativ 1.200 de miliarde de dolari, cu proiecții care indică peste 1.500 de miliarde de dolari pentru 2027. Dacă cheltuielile se stabilizează la nivelurile curente, aceasta ar reprezenta un potențial minus de aproximativ 20% față de așteptările pentru 2027. Acest scenariu ar putea reduce deploiamentele planificate de infrastructură AI la aproximativ 30 de gigawați, față de cei peste 40 de gigawați din ipoteza de bază, creând presiuni substanțiale asupra veniturilor semiconductoarelor. [1]
O reducere de 20% a cheltuielilor de capital proiectate ar putea duce la vânzări cu peste 20% mai mici și la o pânză adversă de 35-40% la nivelul profitului pe acțiune (EPS) pentru companiile de semiconductoare focalizate pe AI. În ciuda sell-off-ului recent, Bank of America consideră că valorizările reflectă deja un cecicism considerabil privind ciclul de investiții AI. Sectorul se tranzacționează la un discount de 22% față de piața largă, comparativ cu un premium de 15% în timpul rally-ului condus de AI. [1]
Surse
- Taguri
- Entități
- Regiuni
- SUA