
 Continuă cu Facebook
 Continuă cu Google
 Continuă cu Linkedin
 Continuă cu Twitter
 Continuă cu Discord
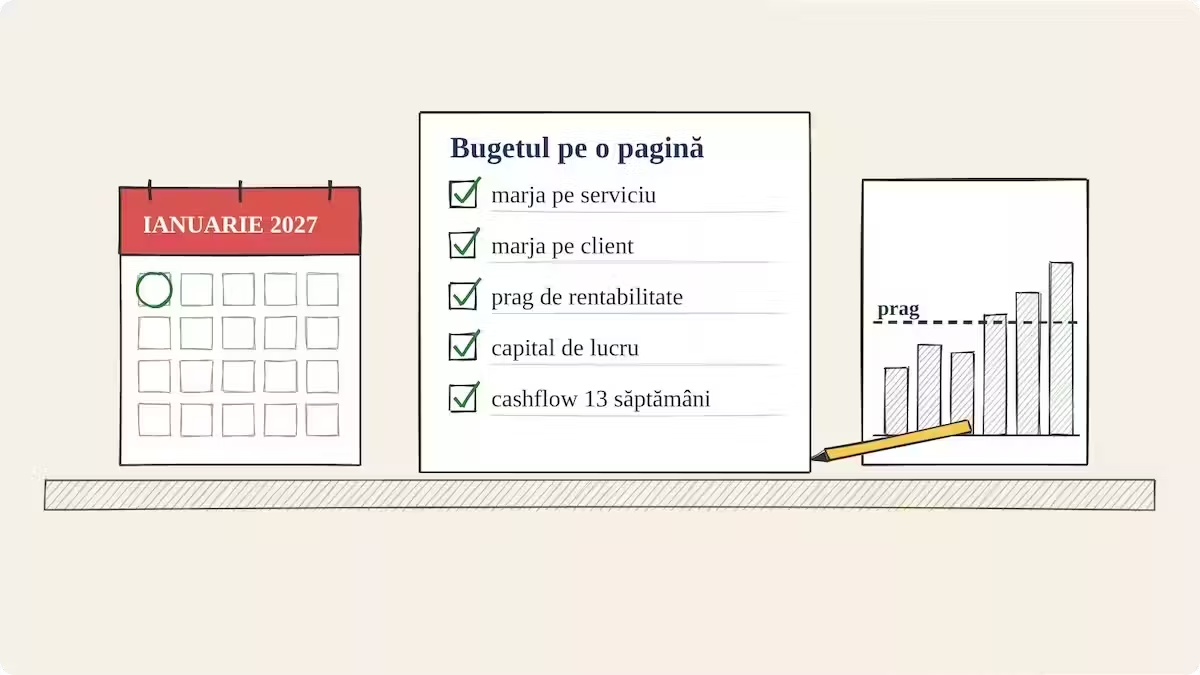
La închiderea anului fiscal, antreprenorii din mediul de afaceri mic încep pregătirea bugetului pentru următoarea perioadă, utilizând deseori ca punct de plecare cifra de afaceri realizată în cursul anului curent. Totuși, o analiză bazată exclusiv pe creșterea veniturilor brute este ineficientă, deoarece entitățile pot genera facturi pentru sume mai mari fără a avea efectiv lichidități disponibile. Gestionarea eficientă a lichidităților zilnice, corelată cu soldul contului curent, impune ritmul operațional al firmei și guvernează deciziile strategice privind angajările sau achizițiile. [1]
Soldul din contul bancar funcționează ca o fotografie statică a momentului, iar datele contabile standardizate nu permit predicții precise privind fluxul de facturi viitoare sau viteza de plată a clienților. Experții în consultanță business susțin ca micile companii să își consolideze strategia pe baza unui număr redus de indicatori cheie și a rapoartelor lunare sintetice. [1]
Monitorizarea profitabilității trebuie efectuată pe segmente specifice de produse sau servicii, nu doar la nivelul mediu global al afacerii. Este esențial să se evalueze distinct marja reală asociată fiecărui client, având în vedere că anumite relații comerciale pot consuma resurse valoroase și timp suplimentar datorită necesității de revizuiri constante sau a întârzierilor la plată. [1]
Determinarea pragului de rentabilitate reprezintă un pas obligatoriu pentru stabilirea volumului minim de facturi care trebuie emis lunar, astfel încât să fie acoperite integral cheltuielile fixe ale entității. [1]
Capitalul de lucru suferă deteriorări semnificative atunci când fondurile rămân blocate în facturi neachitate de către parteneri sau în stocuri care nu sunt comercializate. O perspectivă cash-flow proiectată pe o perioadă de treisprezece săptămâni oferă o imagine detaliată a intrărilor și ieșirilor estimate pe parcursul săptămânilor, prevenind astfel situațiile de stres financiar. [1]
Un exemplu ilustrativ evidențiază diferența dintre rezultate: o firmă cu încasări de 80.000 de lei și costuri fixe de 60.000 de lei pare că generează un surplus de 20.000 de lei. Dacă se introdu în calcul cheltuielile directe, cum ar fi subcontractarea sau materialele, care pot absorbi o cotă importantă din veniturile brute, operațiunea lunară se poate închide într-un deficit. Strategiile de creștere bazate doar pe un procent adițional la cifra de afaceri riscă să ducă compania doar la marginea pragului de rentabilitate, masând realitatea financiară. [1]
În sectorul serviciilor, majorarea volumului de activitate nu garantează automat o creștere a profitului atunci când marjele sunt reduse. Entitatea comercială trebuie să se concentreze pe optimizarea portofoliului de activități, prioritizând serviciile cu randament ridicat și renegociind sau eliminând operațiunile care nu sunt profitabile. [1]
Investițiile și strategiile de angajare trebuie sincronizate riguros cu ciclicitatea încasărilor reale, fără a lăsa soldul aparent generos al contului de operațiuni să influențeze deciziile de cheltuieli. [1]
Monitorizarea regulată a unui set consistent de indicatori, efectuată la intervale regulate, transformă bugetul dintr-un simplu exercițiu anual într-un instrument dinamic de management. Interpretarea datelor primare colectate de contabil și organizarea lor într-o formă intuitivă constituie responsabilitatea directă a antreprenorului sau a consultantului specializat. Deși un model bugetar susținut de indicatori financiari specifici nu garantează succesul total, acesta oferă claritate privind poziția companiei încă din primele luni ale anului. În paralel, publicația își extinde prezența digitală și canalele de informare prin intermediul platformelor de agregare a știrilor. [1]
Surse
- Taguri
- Entități
- Regiuni
- Romania