 Continuă cu Facebook
 Continuă cu Google
 Continuă cu Linkedin
 Continuă cu Twitter
 Continuă cu Discord
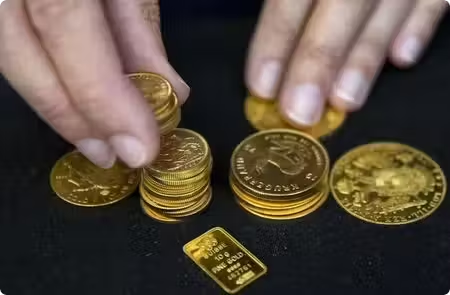
Vânzările speculative au accelerat la sfârșitul lunii octombrie, împingând prețurile la coborâre și deconectând aurul de scăderea ratelor dobânzilor reale, în timp ce investitorii ne tradiționali lichidaau poziții masive. Datele Commitment of Traders (CoT) ale Comisiei pentru Comerț cu Futuri cu Mărfuri (CFTC) arată că traderii de tip „Money gestionat”, „Alții” și cei „Neraportați” au vândut 8 miliarde USD în poziții de aur între 20 și 27 octombrie. Această scădere marchează a cincea săptămână consecutivă de fluxuri de ieșire, aducând ieșirile speculative cumulative la 19,5 miliarde USD începând cu 22 septembrie. [1]
Ieșirile săptămânale au fost conduse de lichidarea pozițiilor lungi în valoare de 5,2 miliarde USD și de stabilirea de noi poziții scurte în valoare de 2,8 miliarde USD. Vânderea a fost dominată categoric de traderii „Alții” și „Neraportați”, care au reprezentat aproximativ 95% din ieșirile totale. Doar vânzările brute de poziții lungi de categorie „Alții” au totalizat 4 miliarde USD. [1]
Lichidarea agresivă ajută la explicarea acțiunii modeste a prețului aurului în această perioadă. Metalul prețios a scăzut cu 1,6% în fereastra de observare, ignorând aparent o scădere de 11 puncte de bază a ratelor dobânzilor reale, un factor macroeconomic care oferă, de obicei, un vânt favorabil metalelor fără dobândă. În schimb, aurul a întâmpinat capcane din cauza unei întăriris de 0,6% a dolarului american și a unui rally de 4,1% al petrolului gata livrat. Analiștii au observat că temerile privind gestionarea lichidității suverane și reziliența greenback-ului au provocat probabil desfășurarea pozițiilor „Alților”. Corelațiile rulante de șase luni ale pozițiilor lungi brute „Alții” atât cu indicele dolarului (DXY), cât și cu contractul principal Brent au fost moderat negative. [1]
În ciuda vânzărilor grele, configurarea pieței rămâne dificilă pentru cumpărătorii de aur. Deși poziționarea netă a „Money gestionat” a rălat relativ scăzută, pozițiile brute lungi „Alții” din 27 octombrie au rămas peste media lor pe doi ani, atât în termes nominale, cât și ca procent din interesul deschis, lăsând ușa deschisă pentru alte lichidări de poziții lungi. [1]
Slăbiciunea aurului s-a adâncit spre sfârșitul lunii, metalul pierzând încă 4,3% între 27 și 30 octombrie. O altă creștere de 3,7% a prețului petrolului Brent în aceste zile finale a păgubuit complet ușoarele recuperări atât ale dolarului, cât și ale ratelor dobânzilor reale. Această scădere prelungită a determinat o reacție în piața derivatelor, unde schimbările în suprafața opțiunilor au indicat hedging activ la downside și pariuri deschise bearish. Volatilitatea implicită a aurului pe trei luni s-a intensificat, iar skew-ul normalizat put-call de 25-delta a crescut la percentila 85 a intervalului său pe un an.
Surse
- Taguri
- Entități
- Regiuni
- World Wide