
 Continuă cu Facebook
 Continuă cu Google
 Continuă cu Linkedin
 Continuă cu Twitter
 Continuă cu Discord
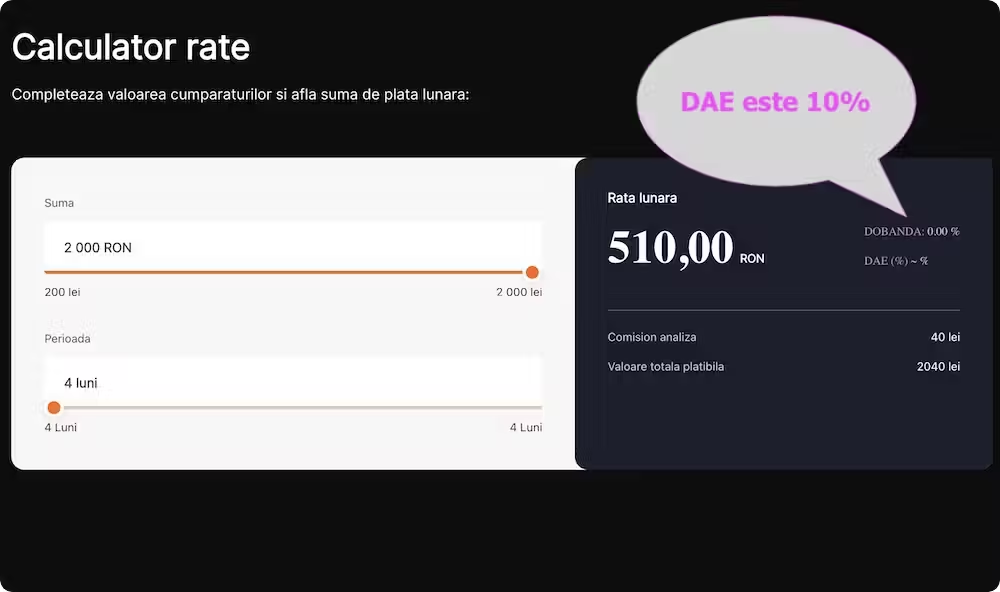
Indicatorul DAE reprezintă un instrument cheie în analiza financiară, fiind folosit pentru a quantifica totalitatea cheltuielilor asociate unei operațiuni de împrumut. Spre contrapunerea cu rata nominală, care reflectă doar prețul bani ai capitalului, DAE include, într-un procent anual unic, atât dobânda principală, cât și toate obligațiile financiare accesorii impuse de contract. [2]
Structura DAE cuprinde diverse voci de cheltuieli, cum ar fi tarifele de gestionare a dosarului, primele de asigurare obligatorie (potrivit pentru deces, invaliditate sau șomaj), garantările solicitate și onorariile brokerilor sau intermediarilor. Principalul obiectiv al acestui indicator este de a facilita comparabilitatea ofertelor de la diverși furnizori, ajutând la selectarea celei mai avantajoase soluții și la prevenirea surprinderii cu costuri netransparente. [2]
Determinarea DAE urmează o metodologie matematică armonizată la nivel european, care echivalează fluxurile de trezorerie – angajamente, rambursări și costuri actuale sau viitoare – pe o perioadă anuala. Calculul presupune raportarea surplusului dintre totalul sumelor rambursate și capitalul primit, ajustat în raport cu frecvența ratelor pe parcursul unui an. Deși estimarea inițială pleacă de la premisa unor costuri constante, valoarea DAE este dinamică și se poate modifica în cazul fluctuațiilor ratei dobânzii sau al altor componente de cost. [2]
Investigațiile realizate asupra ofertelor băncilor din România evidențiază potențiale confuzii în prezentarea DAE față de publicul larg. La TBI Bank, pentru un credit de 2.000 de lei, pe 4 rate, cu o rată lunară de 510 lei și un comision de analiză de 40 de lei, site-ul băncii afișează inițial o dobândă de 0%. Totuși, DAE afișată în exemplul reprezentativ al produsului este de 9,99%, ceea ce reflectă costul real incluziv al comisionului. [1]
Asestrea ambiguități comunicative subliniază necesitatea verificării DAE atunci când se analizează promoțiile de tip „rate fără dobândă”, riscându-se interpretarea greșită a beneficiilor. Instituția bancară clarifică faptul că prețurile sunt adaptate profilului de creditare al clientului și sectorelor comerciale partenere, ceea ce indică faptul că absența dobânzii nu este o regulă universală, iar profilul borrower-ului poate influența majorarea celorlalte taxe. [1]
Legislația în vigoare, inclusiv OUG 50/2010, impune transparăța maximă în informarea clienților, cu o atenție deosebită acordată avertizărilor privind consecințele neplății ratelor. Redactarea de către TBI Bank a site-ului a ridicat întrebări privind absența unor avertizări clare în secțiunea specifică pentru 4 rate fără dobândă și lipsa unor răspunsuri directe din partea băncii privind structura exactă a costurilor în caz de neplată. [1]
Surse
- Taguri
- Entități
- Regiuni
- Romania