 Continuă cu Facebook
 Continuă cu Google
 Continuă cu Linkedin
 Continuă cu Twitter
 Continuă cu Discord
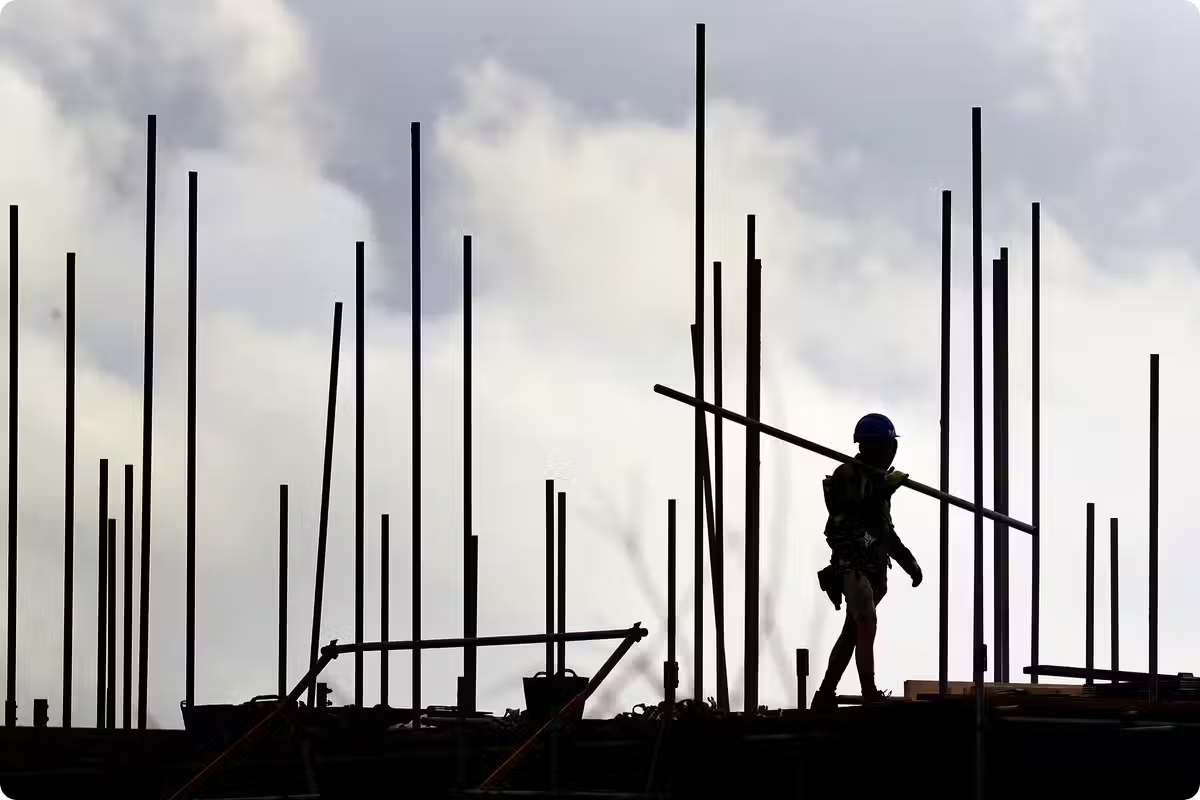
Activitatea în sectorul construcțiilor din Marea Britanie a suferit cea mai mare scădere până în acest an, retrăgându-se cel mai rapid ritm începând cu luna iunie, conform unui raport bazat pe datele S&P Global UK Construction PMI. Indicatorul PMI pentru construcții a atins 43,6 în octombrie, comparativ cu 46,1 în septembrie, subestimând așteptările economistilor de 46,5. Această valoare marchează aproape doi ani consecutivi de contracție în sector, deoarece orice citire sub pragul de 50 indică reducerea activității, în timp ce valori peste 50 sugerează expansiune. [1]
Segmentul construirii de locuințe este principalul motiv al acestui regres, sectorul fiind influențat negativ de inflație și de scumpirea împrumuturilor. Tim Moore, specialistul în economie din cadrul S&P Global Market Intelligence, a subliniat obstacolele majore întâmpinate de întreprinderile din construcții, printre care se numără incertitudinea economică ridicată, slăbirea încrederii clienților și majorarea costurilor de creditare. Deși autoritățile britanice au promovat în septembrie inițiativa „Your First Home”, menit a susține noii cumpărători, gravitatea dificultăților financiare rămâne prioritară. Indicii costurilor de intrare asociate tranzacțiilor imobiliare au înregistrat cea mai intensă accelerare a inflației începând cu luna iunie, depășind valorile miniinale menținute anterior pe o perioadă de șapte luni. [1]
Paradoxal în fața contextului negativ general, există semne de reziliență în anumite segmente. Există rapoarte despre cerere puternică pentru proiecte de centre de date și o creștere a volumului de muncă în sectoarele energiei și utilităților. Cheltuielile reziliente pentru infrastructură au contribuit la cea mai lentă scădere a activității în ingineria civilă din mai 2025. Totuși, prudența domnește pe piață: firmările de construcții au devenit precaute privind perspectiva afacerilor pe termen scurt, nivelul de optimism privind creșterea activității coborând la unul dintre cele mai scăzute niveluri de la sfârșitul anului 2022. [1]
Pieței imobiliare rezidențiale i-a fost adăugată o povară suplimentară prin datele Lloyds Bank, care indică faptul că prețurile caselor din Marea Britanie au scăzut cu 0,6% în octombrie, cea mai puternică scădere lunară în cel puțin un an. Această mișcare a redus creșterea anuală a prețurilor la -1,2%, cea mai slabă performanță din octombrie 2023. Prețul mediu al unei proprietăți a scăzut la 296.285 lire sterline, de la 298.167 lire sterline în septembrie. [2]
Potrivit declarațiilor lui Andrew Asaam, directorul de la Lloyds Mortgages, solicitarea din zona imobiliară este sub presiunea unui context economic delicat. Situația este amplificată de renovarea tensiunilor inflaționare, determinate în parte de geopolitică (conflictele din Orientul Mijlociu), fenomen care menține dobânzile la credite la cote înalte și acoperă dificultățile bugetare ale gospodăriilor. Același expert crede că inflația persistenă îi determină pe achiziționatori să își exercite prudența sporită. Totuși, instituția bancară prevede evitarea unei depreciuni prelungite a prețurilor, beneficiind de dinamica favorabilă în care veniturile salariale cresc mai alert decât evaluările pe piața imobiliară. [2]
Analiza regională relevă disparități marcante. Marea Britanie a Marii Britanii a înregistrat cea mai puternică scădere anuală a prețurilor (-3,1%), ajungând la 524.892 de lire sterline. Sud-Estul și Sud-Vestul au avut scăderi anuale de 2,4%. În contrast, Irlanda de Nord a condus performanțele pozitive cu o creștere anuală de 4,4%, urmată de Scoția (+2,8%) și Țara Galilor (+1,6%). Printre zonele din Anglia, doar North West (+2,2%), North East (+2,0%) și West Midlands (+0,3%) au înregistrat crești anuale, în timp ce restul regiunilor au fost în scădere. [2]
Indicatorii de tranzacționare reflectă încetinerea activității pieței. Vânzările de case au scăzut cu 0,5% în septembrie la 94.800, fiind cu 3,6% mai mici comparativ cu aceeași lună a anului 2025. Aprobările pentru credite ipotecare au coborât cu 2,5% față de august la 53.443, reprezentând o scădere anuală de 19,4%. Potrivit Institului Regal al Experților în Evaluare (RICS), soldul net pentru noile solicitări ale cumpărătorilor s-a slăbit la -22% în septembrie, iar vânzările agreate au scăzut la -18%. Totuși, instrucțiunile noi au crescut la un sold net de 6%, prima citire pozitivă din mijlocul anului 2025. [2]
Piața imobiliară din Marea Britanie se confruntă cu o consolidare semnificativă, prețurile caselor înregistrând cea mai mare scădere anuală în trei ani, în timp ce sectorul construcțiilor rămâne într-o fază extinsă de contracție. Conform datelor Lloyds Bank, publicate pe 6 noiembrie 2026, valoarea medie a proprietăților a scăzut cu 1,2% în intervalul anual al lunii octombrie, marând cel mai accentuat declin din octombrie 2023, relatează The Standard. [3]
Andrew Asaam, responsabil cu creditele ipotecare la Lloyds, precizează că solicitarea este afectată de un context economic complicat, marcat de noi presiuni inflaționiste, parțial induse de conflictele din Orientul Mijlociu. Aceste elemente mențin costurile finanțării la valori ridicate și pun sub presiune bugetele familiilor, ceea ce îi face pe cumpărători mai prudenți, relatează sursa indicată The Standard. Totuși, instituția financială manifestă o viziune moderată pe termen lung: deși condițiile pot rămâne modeste în viitorul apropiat, Asaam nu preconizează o perioadă îndelungată de scăderi neîncetate ale valorilor imobilare. Acesta estimază că, pe măsură ce veniturile din salarii cresc cu o rată superioară celei a prețurilor imobiliare, decalajul se va micșora progresiv, facilitând tot mai mult accesul la locuințe. [3]
Contextul macroeconomic este compus de o decizie recentă a Băncii Angliei, care a majorat rata dobânzii de bază cu 0,25 puncte procentuale la 4% în data de 5 noiembrie 2026, primul increment al dobânzilor în peste trei ani. Această mișcare a afectat direct cei aproximativ 2,3 milioane de clienți cu credite cu rată fixă care vor expira în 2027, conform analizei UK Finance citate de The Standard. Pentru deținătorii de credite cu rată variabilă sau „tracker”, estimările indică o creștere medie lunară a plăților cu 30,72 lire sterline. Expertul în credite ipotecare de la Quilter, Karen Noye, a descris pieța ca pe una care „pare o scară rulantă care coboară”, unde cumpărătorii înaintează, dar fiecare pas devine mai greu, chiar și în condițiile unei piețe a muncii reziliente și ale salarizării în creștere. [3]
Experții din domeniu accentuează importanța ajustării strategiilor financiare. Mark Harris, directorul executiv al intermediarului SPF Private Clients, i-a sfătuit pe împrumutații care își reînnoiesc acordurile să evalueze opțiuni cu perioade fixe mai scurte sau extinderea duratei creditului, subliniind în același timp necesitatea consultării specialiștilor. David Hollingworth de la L&C Mortgages a observat că reducerile de preț nu vor compensa neplăcerile proprietarilor, iar cifrele modeste ale inflației imobiliare urmând să devină rapid un fenomen obișnuit. [3]
Vânzătorii sunt sfătuiți să își alinieze prețurile la realitatea pieței. Iain McKenzie, directorul executiv al The Guild of Property Professionals, a etichetat datele recente ca pe un „memento” pentru cei care insistă asupra unor prețuri de referință ale apogeu pieței, având în vedere constrângerea bugetară a cumpărătorilor datorată costurilor creditelor. Sarah Coles de la AJ Bell a descris situația printr-o „gravitație” inevitabilă, generată de dobânzile ridicate, de surplusul de oferta de locuințe și de lipsa de cumpărători activi. [3]
În ciuda contextului macropiecional dificil, sectorul construcțiilor din Marea Britanie prezintă semne de reziliență, în special prin investiiile reziliente în infrastructură. Prețurile caselor din Marea Britanie au înregistrat cea mai mare scădere anuală în trei ani în octombrie 2026, valoarea medie a proprietăților scăzând cu 1,2% la 296.285 de lire sterline. [4]
Potrivit datelor Lloyds Bank, prețurile medii ale locuințelor din Marea Britanie au scăzut cu 0,6% în octombrie, atingând 296.285 de lire sterline, o revenire lunară cea mai puternică de la iunie 2025. Andrew Asaam, directorul de credite ipotecare de la Lloyds, a confirmat că cererea este afectată de presiunile inflaționiste, dar nu se așteaptă la o scădere prelungită a prețurilor. [4]
Creșterea ratei dobânzii de bază a Băncii Angliei cu 0,25 puncte procentuale la 4% în noiembrie 2026 pune presiuni suplimentare asupra creditelor cu rată variabilă și a celor care expiră în 2027. Banca Angliei a majorat rata dobânzii cu 0,25 puncte procentuale la 4% în noiembrie 2026, prima creștere din trecut, ceea ce va afecta considerabil plata creditelor. [4]
Specialiștii firmați de la Quilter, SPF Private Clients și L&C Mortgages au atras atenția asupra provocărilor cu care se lovesc achiziționarii în obținerea unui credit predictibil, sugerând recalibrarea metodelor de rambursare. Astfel, liderii de portofoliu, Mark Harris și Karen Noye, subliniază imperativul ca valoarea de vânzare să corespundă realității actuale, în timp ce potențialii cumpărători examinează fiecare șansă de a negocia termeni favorabili. [4]
Metafora utilizată de Karen Noye, și anume „scară rulantă care coboară”, devine un instrument simbolic al pieței, ilustrând faptul că, deși interesul cumpărătorilor este ridicat, fiecare etappă a tranzacționării devine din ce în ce mai greoaie și costisitoare. Această imagine evocatoare, adoptată de experți, caracterizează obstacolele majore întâmpinate în drumul spre finalizarea unei achiziții imobiliare. [4]
Pragmatismul în fixarea valorii imobilului capătă o importanță strategică, vânzătorii fiind sfătuiți să își alinieze speranțele cu dinamica naturală a cererii și ofertei, un fenomen descris de analiști drept „gravitația” ce afectează acum sectorul. Analiza indică o stare de dezechilibru pe piața locativă, marcată de surplus de stocuri și de absența unei baze largi de cumpărători dispuși să accepte tarife record. [4]
Rata dobânzii la 4% va afecta direct cei 2,3 milioane de clienți cu credite cu rată fixă care expiră în 2027, creșterea lunară estimată a plăților fiind de 30,72 lire sterline. Piața imobiliară din Marea Britanie se confruntă cu o serie de provocări majore, iar perspectivele pe termen scurt rămân incerte. [4]
Perspectiva realismului în stabilirea costurilor este subliniată constant de experți, aceștia anticipând că nivelurile moderate generate de inflație urmează a deveni norma în viitorul apropiat. [4]
Prețul mediu al unei proprietăți a scăzut la 296.285 lire sterline, de la 298.167 lire sterline în septembrie. [4]
Industria construcțiilor navighează într-un mediu ostil, caracterizat prin cheltuieli ridicate și un climat de neîncredere generalizată. [4]
Proprietarii de credite ipotecare la dobândă variabilă se numără printre cei afectați cel mai puternic, observându-se un salt considerabil în cheltuielile lunare. [4]
Arhitectura pieței imobiliare britanice suferă o restructurare majoră, iar valorizarea terenurilor rezidențiale înregistrează cea mai pronunțată declinare pe o perioadă de trei ani. [4]
Fundalul macroeconomic este influențat decisiv de ultima hotărâre luată de Banca Angliei privind creșterea costului banului. [4]
Sfatul experților vizează optimizarea planurilor financiare personale ca un mecanism de protecție împotriva șocurilor provocate de prețurile modeste. [4]
Titularii împrumuturilor ipotecare cu randament variabil vor trebui să facă față unor creșteri substaniale ale ratelor lunare de plată. [4]
Prețurile locuințelor din Londra au înregistrat cea mai accentuată scădere anuală în trei ani, conform unui nou indicator realizat de Lloyds Bank. Valoarea proprietăților în capitală a scăzut cu 3,1% în ultimul an până în octombrie, cel mai pronunțat declin din noiembrie 2023. Prețul mediu al unei proprietăți în Londra se situează acum la 524.892 de lire sterline. Deși capitala înregistrează evaluări semnificativ superioare față de alte regiuni ale Marii Britanii, aceasta conduce classamentul scăderilor de prețuri. [5]
Pe plan național, valoarea proprietăților din Marea Britanie a scăzut cu 1,2% anual, prețul mediu al unei locuințe ajungând la 296.285 de lire sterline. Între septembrie și octombrie, valoarea proprietăților din Marea Britanie a scăzut cu 0,6%, o scădere echivalentă cu aproximativ 1.882 de lire sterline. [5]
Region al Mare Britanii de Vest (West Midlands) și al Marei Britanii de Est (East Midlands) au înregistrat cele mai mici scăderi, cu o variație de doar minus 0,3%. Unele zone au înregistrat chiar creșteri ale valorii proprietăților. Proprietățile din Scoția, Irlanda de Nord, Marea Britanie de Nord-Vest și Marea Britanie de Nord-Est au înregistrat creșteri de valoare. În Irlanda de Nord, valoarea proprietăților a crescut anual cu 4,4%, în timp ce casele din Marea Britanie de Nord-Vest au înregistrat o creștere anuală de 2,2%. [5]
Scăderea generalizată este în parte legată de tensiunile din Orientul Mijlociu, care exercită presiuni asupra bugetelor casnice. [5]
Potrivit lui Andrew Asaam, directorul departamentului de credite ipotecare de la Lloyds, este esențial să plasăm scăderea valorilor imobiliare într-un context adecvat. El a arătat că, în ultimii ani, evoluția prețurilor locuințelor a fost relativ modică, piețul adaptându-se lent la majorarea dobânzilor. Presiunea suplimentară generată de scumpirea energiului și a altor cheltuieli familiale a făcut ca o reducere a prețurilor să fie inevitabilă. Deși Asaam prevede menținerea unor condiții modeste pe termen scurt, banca Lloyds nu anticipă o perioadă extinsă de scăderi continue. Pe măsură ce salariile cresc mai repede decât valorile imobiliare, diferența dintre venituri și costul achiziției va diminua progresiv, îmbunătățind accesibilitatea pe viitor. [5]
Prețurile medii la nivel regional indică variații semnificative: East Midlands la 244.426 lire sterline (minus 0,3%), iar Eastern England la 327.241 lire sterline (minus 2,3%). North East înregistrează un preț mediu de 184.318 lire sterline cu o creștere anuală de 2,0%. North West prezintă un preț mediu de 249.916 lire sterline și o creștere anuală de 2,2%. Irlanda de Nord are un preț mediu de 228.708 lire sterline, cu o creștere anuală de 4,4%. În Scoția, prețul mediu este de 222.667 lire sterline, cu o creștere de 2,8%. Sud-Estul (South East) înregistrează 379.258 lire sterline cu o scădere de 2,4%, iar Sud-Vestul (South West) 298.057 lire sterline, tot cu scădere de 2,4%. Wales are un preț mediu de 233.116 lire sterline și o creștere de 1,6%. West Midlands se situează la 261.656 lire sterline cu o variație minimă de 0,3%. Yorkshire and the Humber înregistrează 214.485 lire sterline cu o scădere de 1,0%. [5]
Pe data de joi, Banca Angliei a majorat rata dobânzilor cu 0,25 puncte procentuale la 4%, prima creștere din trecut de peste trei ani. Conform UK Finance, pe baza soldurilor tipice ale creditelor ipotecare rămase, creșterea pentru deținătorii de credite cu rate de urmărire (tracker) va fi de 30,72 lire sterline în medie. Aproximativ 87% din creditele ipotecare rămase sunt cu rată fixă. Totuși, 2,3 milioane de acorduri cu rată fixă vor expira în 2027, conform analizei UK Finance. În prezent, rata medie la două ani pentru creditele fixe este de 5,97%, în timp ce rata medie pe cinci ani este de 5,99%, conform Moneyfacts. [5]
Specialiștii analizează perspectiva oferită de noul raport. Karen Noye, expert în credite ipotecare la Quilter, a comparat piața imobiliară cu „o scară rulantă care coboară”, subliniind că „deși cumpărătorii înaintează, fiecare pas devine din ce în ce mai dificil.” Această analogie ilustrează de ce activitatea din sector rămâne moderată, chiar dacă piața muncii este rezistentă și salariile cresc. Întregul proces reflectă dificultatea de a lua una dintre cele mai importante decizii financiare ale vieții, într-un mediu marcat de incertitudinea legată de costurile creditării. [5]
Pentru cei care intenționează să cumpere prima casă, scăderea observată ar putea reprezenta o oportunitate avantajoasă, reducând nivelul competiției pe piață. Potrivit lui David Hollingworth, director asociat la L&C Mortgages, achiziționatorii de primul locuință vor beneficia de mai mult timp pentru a analiza opțiunile disponibile și pentru a intra în negocieri cu o poziție mai fermă. [5]
Iain McKenzie, directorul executiv al Guild of Property Professionals, a subliniat că datele recente ar trebui să funcționeze ca un avertisment clar pentru vânzătorii care continuă să estimeze prețul proprietăților după standardele perioadei de vârf a pieței. Acesta a menționat că: «Oferaților li se prezintă acum o gamă mai largă de opțiuni, cheltuielile legate de credite limitează capacitățile bugetare, iar imobilele cu prețuri exagerate atrag din ce în ce mai rar atenția serioasă.” [5]
Surse
- standard.co.uk Construction activity falls on slump in housebuilding amid ‘severe headwinds’
- Investing.com UK house prices fall 0.6% in October, sharpest monthly drop in a year
- standard.co.uk Lloyds records biggest annual fall in UK house prices in three years
- standard.co.uk Lloyds records biggest annual fall in UK house prices in three years
- standard.co.uk London house prices suffer biggest drop in three years
- PIEȚA IMOBILIARĂ DIN MARIAS BRITANIE: Prețurile caselor scad, construiarea intră în recesiune și cheltuielile de capital crește
- Taguri
- Entități
- Iran
- PA Wire
- England
- S&P Global
- Tim Moore
- S&P Global Market Intelligence
- Your First Home
- Evening Standard
- Help To Buy
- Lloyds
- Wales
- South East
- West Midlands
- Andrew Asaam
- North West
- North East
- South West
- Quilter
- UK Finance
- Mark Harris
- SPF Private Clients
- L&C Mortgages
- The Guild Of Property Professionals
- Karen Noye
- David Hollingworth
- Iain Mckenzie
- UK Finance
- Lloyds Bank
- Moneyfacts
- Regiuni
- UK