 Continuă cu Facebook
 Continuă cu Google
 Continuă cu Linkedin
 Continuă cu Twitter
 Continuă cu Discord
Deciziile luate la alegerile intermediare din Statele Unite, cunoscute sub denumirea de midterm elections, au reclasat prioritățile de alocație ale participanților de pe Wall Street imediat după o perioadă de doar două săptămâni de fluctuații pronunțate. La început, pierderea majorității în Senat și menținerea controlului asupra Camerei Reprezentanților de către democrați au fost primite favorabil, stimulând anumite categorii de active. Însă, pe măsură ce implicațiile politice devin palpabile, marii gestionari de portofolii au sesizat necesitatea reducerii expunerii la echitate americană și reassignării resurselor către zone defensive și către piețele emergente.
Primul indiciu al acestui shift strategic a fost comunicat pe 5 noiembrie de către David Kostin de la Goldman Sachs, care a apelat la metoda Z-score. Acest instrument de analiză măsoară intensitatea performanței sectoriale, evidențiind distanțarea față de media istorică pentru clase precum datoriile corporatiste private. Analiza a scos în lumină o creștere sustenabilă a interesului pentru titlurile de stat americane (Treasury bonds), investitorii refugiindu-se spre siguranță din cauza impasului legislativ generat de divizarea Congresului, cu Camera Reprezentanților în mâna democraților și Senatul sub control republican.
O largă parte dintre strategii-leader ai băncilor de investiții au adoptat această postură prudentă. Instituții precum BNY Mellon și Morgan Stanley au subliniat necesitatea ca administratorii de active să diminueze pozițiile pe piața locală de capital și să direcționeze capitalul către activțe refugiu, cum sunt garanțiile guvernamentale sau aurul. Charles Graper, analist la Barclays, a declarat explicit pentru Bloomberg că acțiunile americane își pierd locul central în portofolii, un semn clar al modificării preferințelor. BNP Paribas a mers mai departe, recomandând o ieșire agresivă din toate activele asociate cu prezența lui Donald Trump, incluzând datoriile corporative emise de companii americane, mutarea în aur și limitarea riscului de curs al dolarului.
Un caz particular s-a remarcat pe piața materiilor prime. Compania canadiană de explorare auriferă Auro Minerales a registrat, la începutul săptămânii în curs, o apreciere de 12% a valorii acțiunilor, ajungând la o capitalizare de 1,6 miliarde de dolari. Mișcarea este văzută ca o răspuns la probabilitatea ca reglementările extracției să se îngreuneze sub influența unei Camere a Reprezentanților conduse de democrați. Concomitent, prețul argintului a cunoscut o prăbușire bruscă, pierzând 8,2% într-o sesiune, investitorii transferând lichidități negative de pe activele industriale și tehnologice.
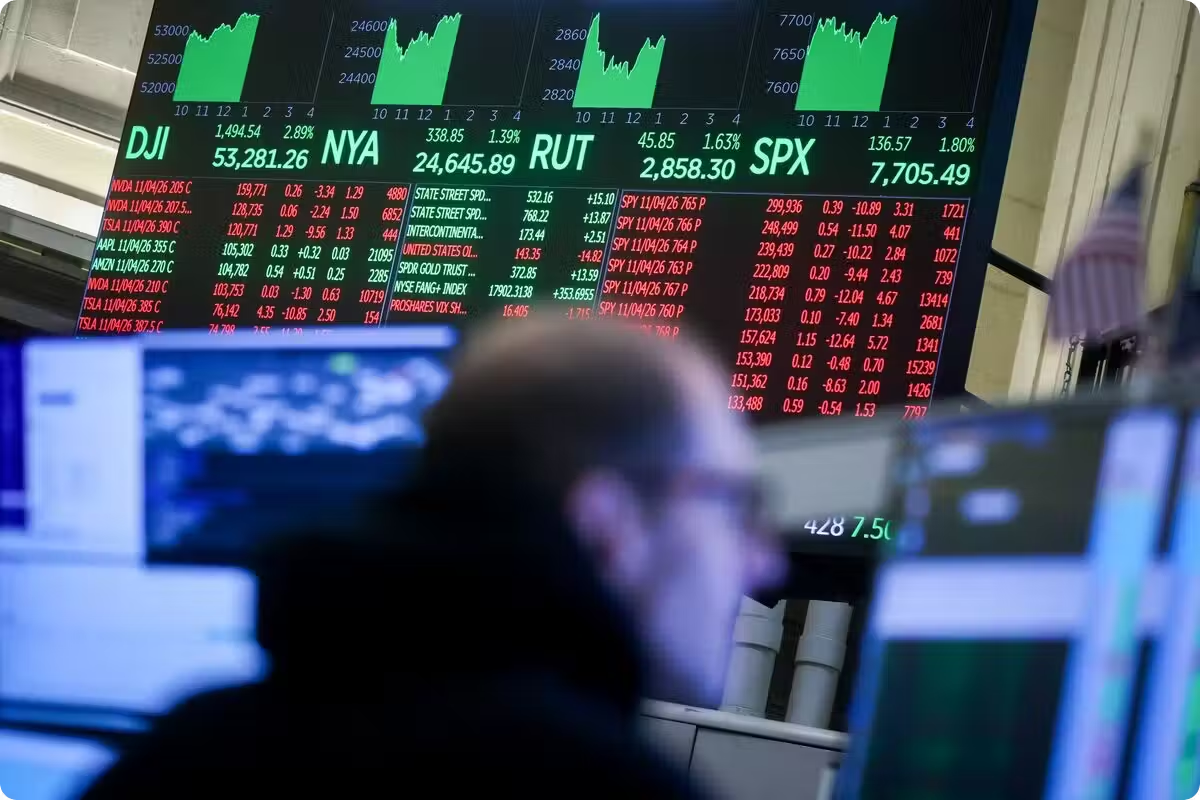
Contrar așteptărilor, în absența unui rezultat legislativ major, principalele indici americane, respectiv S&P 500 și Dow Jones, au atins valori istorice la capătul acestei perioade tensionate. Semnificația este că, deși investitorii instituționali își restructurează portofoliile, euforia generală a pieței persistă. De asemenea, la nivel global, câteva piețe emergente au excelat, brazilienii și mexicani atrăgând atenția, în timp ce bursele europene intraseră într-o fază de consolidare.
Strategi precum David Kostin prevăzuseră încă de la debutul campaniei că, independent de incertitudinea legislative provocată de segmentarea puterilor executive și legislative, capitalul va privilegia activele sigure. Această ipoteză s-a confirmat rapid, invalidând perspectiva unui șoc extensiv pentru cei care anticipau o creștere accelerată continuă a pieței de acțiuni din SUA pe termen lung.